
「NISAってよく聞くけど、結局なんなの?」
以前、投資について4人で話しているYouTube動画を見たとき、4人のうち2人が「NISAって何?」「よく分からない」という状態でした。
もちろん、4人だけの話なので「世の中の半分が知らない」という意味ではありません。
さらに2026年9月には、GACKTさんが過去の動画でNISAを投資商品そのもののように扱った表現が再び話題になりました。
こうした話を見て、「NISAという言葉は知っていても、仕組みまではよく分からない人もいる」と改めて感じました。
そこでこの記事では、細かい制度を全部覚えることより、
- NISAって何?
- 普通預金と何が違う?
- 初心者は何から始めればいい?
この3つが分かることを目的に、できるだけシンプルにまとめます。
この記事で最初に覚えてほしいことは、これだけです。
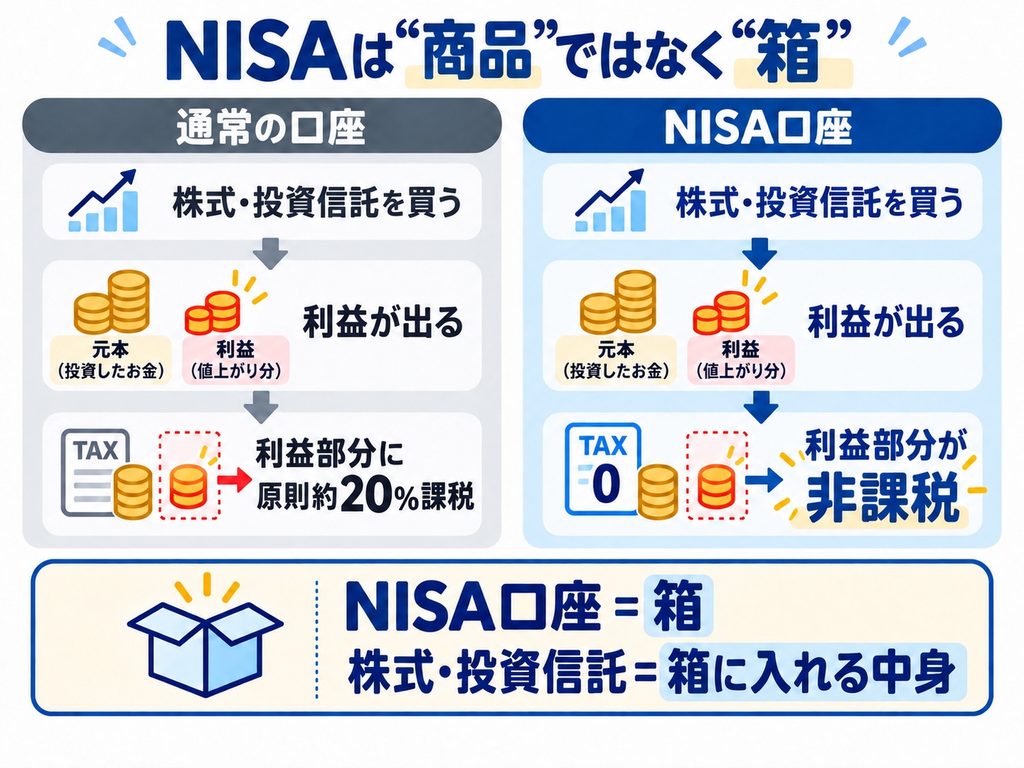
NISA=投資で得た利益への税金が優遇される「箱」
NISAそのものを買うわけではありません。
NISAとは?まず「箱」と「中身」だけ分かればOK
NISAをできるだけ簡単に説明するなら、僕は「税金がお得になる箱」と考えるのが一番分かりやすいと思っています。
| 言葉 | 初心者向けに一言でいうと |
|---|---|
| NISA | 税金の優遇を受けながら投資できる「箱」 |
| 株式・投資信託 | 箱の中に入れる「商品」 |
| 証券会社 | 楽天証券やSBI証券など、投資をするためのサービスを提供する会社 |
通常、株式や投資信託で利益が出ると、その利益には原則として約20%の税金がかかります。
一方、NISA口座で対象となる株式や投資信託を買った場合、売却益や対象となる配当・分配金などの運用益が非課税になります。
つまり、「NISA」という商品を買うわけではありません。
NISAという箱の中で、株式や投資信託を買います。
実際のNISA画面を見ると「箱と中身」が分かりやすい
我が家では、2023年までのNISAを楽天証券で利用していました。
2023年までの制度は、2024年から始まった現在のNISAと区別して「旧NISA」と呼ばれます。
旧NISAは現在、新しく投資を始めるための制度ではありません。ここでは、「NISA=箱、投資商品=中身」を分かりやすくするために、我が家の実際の画面を紹介します。
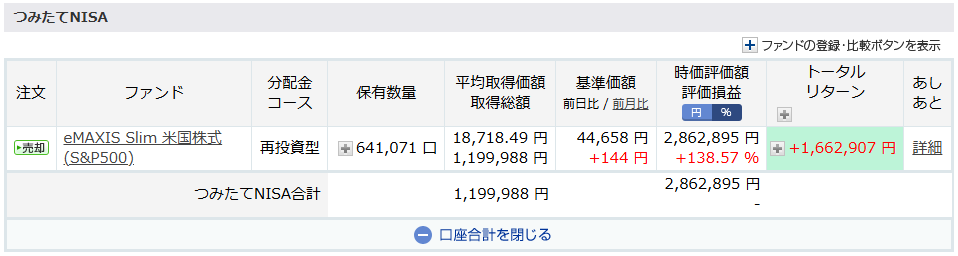
↑楽天証券の旧NISAでeMAXIS Slim 米国株式S&P500を保有している画面
画面には、eMAXIS Slim 米国株式(S&P500)という名前が表示されています。
これは「投資信託」という種類の商品です。
「S&P500」は、米国を代表する約500社の株価の動きをもとにした指数です。
つまり僕が買ったのは「NISA」ではありません。
旧NISAという箱を使って、米国の多くの会社へまとめて投資する商品を買ったということです。
ここまで分かれば、NISAの最初の難関はほぼクリアだと思います。
新NISAには2つの枠がある
2024年から始まった現在のNISAは、一般に「新NISA」と呼ばれています。
新NISAには、「つみたて投資枠」と「成長投資枠」の2つがあります。
名前だけ見ると難しそうですが、初心者が最初から細かな違いまで覚える必要はないと思います。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間に買える上限 | 120万円 | 240万円 |
| 買い方 | 積立 | 一括・積立 |
| 買える商品 | 長期の積立向けに選ばれた投資信託 | 株式・投資信託など |
| 非課税で持てる期間 | 無期限 | 無期限 |
| 非課税で保有できる上限 | 2つの枠を合わせて1,800万円 | 1,800万円のうち成長投資枠は最大1,200万円 |
「年間120万円」「年間240万円」と聞くと、「そんなに投資できないよ」と思うかもしれません。
でも、これは使える上限です。
最初から上限まで投資する必要はありません。
※商品を売却すると、買ったときの金額分の枠は翌年以降に再利用できます。
制度の数字・仕組みは、金融庁のNISA特設サイト「NISAを知る」で最新情報を確認しています。
実際の新NISAではこう表示される
我が家では現在、SBI証券で新NISAを利用しています。
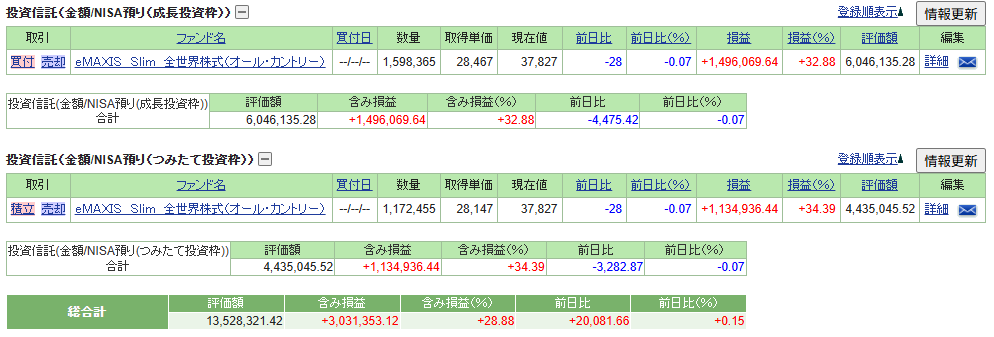
↑SBI証券の新NISAで成長投資枠とつみたて投資枠にオルカンを保有している画面
画面を見ると、成長投資枠とつみたて投資枠が分かれて表示されています。
そして、どちらの枠にも、eMAXIS Slim 全世界株式(オール・カントリー)という商品が入っています。
いわゆる「オルカン」です。
これも、「新NISA」を買っているのではなく、新NISAという箱の中でオルカンという商品を買っているということです。
なぜ旧NISAのS&P500から、新NISAではオルカンに変えた?
旧NISAではS&P500に連動する商品を買っていましたが、新NISAではオルカンへ変更しました。
理由は、長期間持つなら、将来どの国が強くなるかを自分で当てにいかなくてもいい形にしたかったからです。
直近では米国株が強いですが、将来もずっと米国だけが強いとは限りません。
オルカンなら、米国だけでなく日本やヨーロッパ、新興国など、世界中の株式へ広く投資できます。
世界の株式市場で国や会社の存在感が変われば、決められたルールに沿って投資する国や会社の割合も見直されます。
そのため僕自身が、「次はどの国が伸びる?」「どの会社を買えばいい?」と考え続ける必要がありません。
僕は、米国1か国に絞るより、世界全体へ広く分散して長期間持つ方が自分には合っていると考え、新NISAではオルカンへ変更しました。
ただし、オルカンとS&P500のどちらが正解という話ではありません。中身や特徴を理解して、長く持ち続けられると思える方を選べばいいと僕は考えています。
過去の成績は、将来の成績を保証するものではありません。
「最近よく上がっているから」という理由だけで商品を選ぶのではなく、自分がなぜその商品を持つのかを理解しておくことが大切だと僕は考えています。
NISAと普通預金は何が違う?
NISAは、「税金がお得な貯金口座」ではありません。
ここも難しく考えず、表で比べてみます。
| 普通預金 | NISAを使った投資 | |
|---|---|---|
| お金の動き | 市場の値動きで預けた金額が増減するものではない | 投資した商品の価格が上がったり下がったりする |
| 得られるもの | 利息 | 値上がりによる利益・配当金など |
| 元本 | 市場の値動きで元本が減ることはない | 元本割れすることがある |
| 向いているお金 | 生活費・近く使うお金 | 当面使う予定のないお金 |
NISAを使えば、投資のリスクがなくなるわけではありません。
100万円投資して、相場が下がれば80万円になることもあります。
つまり、NISA=利益を保証してくれる制度ではありません。
NISA=利益が出たときの税金を優遇してくれる制度です。
ここはかなり大事です。
初心者は何から始める?僕ならこの4ステップ
ここからが、この記事で一番伝えたい部分です。
投資を始めようと思って、NISA制度を調べて、証券会社を比較して、投資商品を比較して……。
最初から全部調べようとすると、情報が多すぎます。
理想をいえば、自分で仕組みを勉強し、理解・納得したうえで投資を始めるのが一番だと思います。
ただ、僕自身もすべてを理解してから始めたわけではありません。
最初は少ない金額から始め、実際に投資をしながら少しずつ勉強を重ね、知識を増やしてきました。
勉強することはとても大切です。
でも、値上がりや値下がりをしたときに自分がどう感じるかは、実際に自分のお金を投資してみないと分からない部分もあります。
だから僕は、勉強しながら少額で実際に経験してみることも大切だと考えています。
投資を始めると決めた人なら、一度口座を開設して積立設定まで終えれば、その後は毎日売買する必要はありません。
僕がこのあと紹介する方法も、基本は積立を続けながら長期間保有する考え方です。
もし投資未経験の友人から、「もういいから、最初に何をしたらいいか教えて」と言われたら、僕ならこの4ステップを提案します。
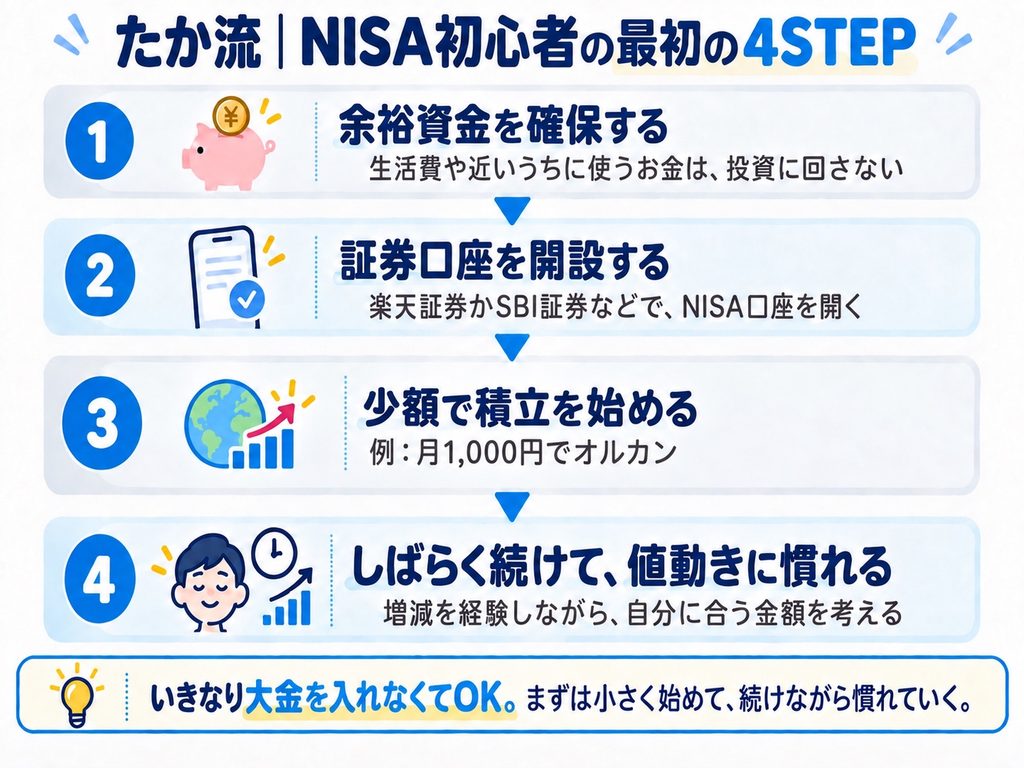
STEP1|まず余裕資金を確保する
僕が一番最初に考えた方がいいと思うのは、「何を買うか」ではありません。
まず、投資しても生活に困らないお金を分けることです。
我が家では、お金をざっくり3つに分けて考えています。
| お金 | 例えば | 基本的な考え方 |
|---|---|---|
| ①生活するためのお金 | 毎月の生活費・急な出費 | 現金で確保 |
| ②近いうちに使うお金 | 教育費・車・住宅・家電など | 無理に投資しない |
| ③当面使わないお金 | 長期間使う予定のない余裕資金 | NISAの候補 |
特に子育て家庭では、教育費、車の買い替え、住宅費、家電の故障など、大きなお金が必要になる場面があります。
株価が大きく下がっているときに、「来月このお金が必要だから売らないといけない」となるのは避けたいところです。
だから我が家では、「NISAにいくら入れられる?」より、「現金で残しておくお金はいくら?」を先に考えるようにしています。
STEP2|証券口座を開設する
次は、証券口座を作ります。
初心者だと、「証券口座?」「NISA口座とは違うの?」となると思います。
これは、比較表よりも関係を図で見る方が分かりやすいと思います。
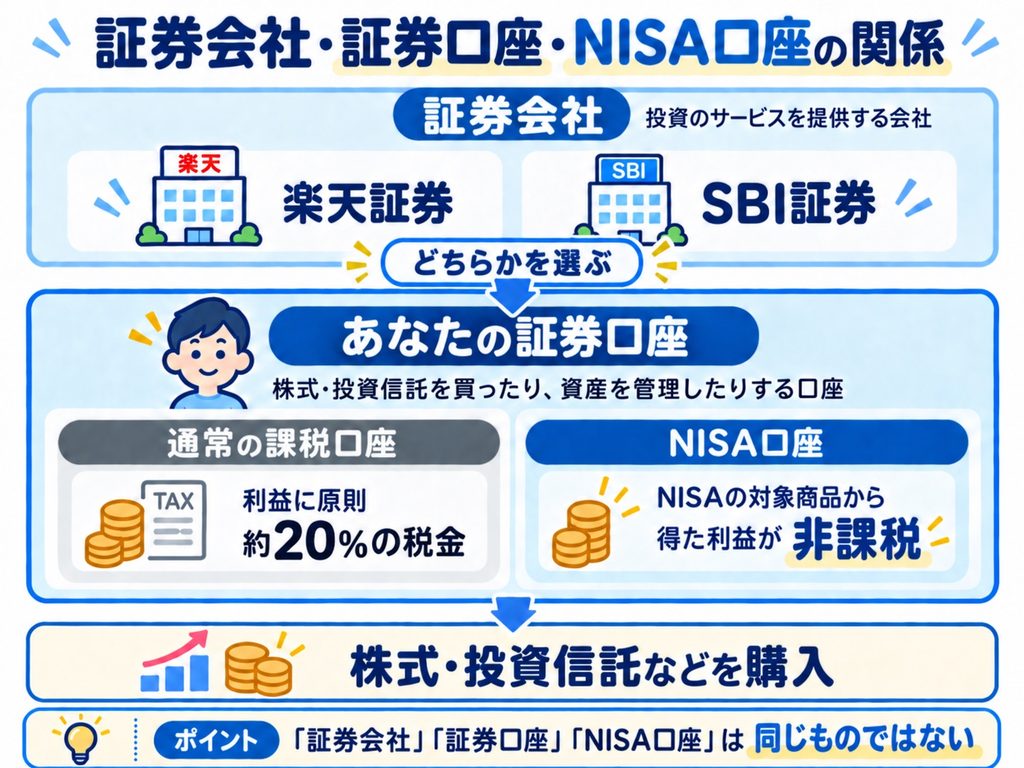
我が家では、楽天証券とSBI証券の両方を使っています。
旧NISAは楽天証券、新NISAはSBI証券です。
新NISAでSBI証券に変えた理由の一つが、投資信託の保有金額に応じてポイントが貯まる「投信マイレージ」があることです。
長期間保有するなら、小さな差でもポイントが積み上がっていくと考え、僕は新NISAではSBI証券を選びました。
※投信マイレージの対象や付与率は銘柄などによって異なり、変更されることがあります。制度内容はSBI証券のNISA・投資信託案内で確認しています。
ただし、新NISAを2社で同時に使っているわけではありません。 新NISAでその年に新しく買える金融機関は1社です。
もし僕が、「投資をまったくしたことがない人が最初の1社を選ぶなら?」と聞かれたら、楽天証券かSBI証券のどちらかから考えます。
その中でも、僕個人は初心者なら楽天証券をすすめます。
理由はシンプルで、実際に使っていて、画面のデザインや操作方法が分かりやすいと感じるから。
これは、「楽天証券の方が絶対に優れている」という意味ではありません。
SBI証券も新NISAで実際に使っています。
あくまで、初心者の頃に操作するなら、僕は楽天証券の画面の方が分かりやすいという個人的な感想です。
たかなら、楽天証券かSBI証券から選ぶ。
さらに完全初心者の1社目なら、楽天証券を選ぶ。
ただし、「楽天証券でなければダメ」という意味ではありません。
自分が使いやすいと思える証券会社を選ぶことの方が大切です。
STEP3|まず月1,000円でオルカンを積み立てる
証券口座とNISA口座ができたら、次は商品を選びます。
ここでまた、一気に選択肢が増えます。
そこで、完全初心者が「まず投資を経験してみる」という目的なら、僕ならeMAXIS Slim 全世界株式(オール・カントリー)、通称オルカンを月1,000円から積み立てます。
よく比較される商品の一つに、S&P500に連動する投資信託があります。
ここも初心者なら、この程度の違いを知っておけば十分だと思います。
| オルカン | S&P500に連動する商品 | |
|---|---|---|
| 主に投資する地域 | 世界 | 米国 |
| ざっくりいうと | 世界全体に広く投資 | 米国の主要企業に広く投資 |
| たかが最初の1本に選ぶなら | ◎ | ○ |
僕自身、旧NISAではS&P500に連動する商品を持っています。
一方、新NISAではオルカンを買っています。
どちらかが絶対の正解だとは思っていません。
ただ、完全初心者に「米国と世界、どっちが今後強いと思う?」といきなり考えてもらうより、僕なら「最初は世界全体に投資するオルカン1本でいい」と伝えます。
楽天証券・SBI証券では、オルカンを100円から積み立てることもできます。
それでもこの記事では、月1,000円を例にしています。
家計への負担は小さくしつつ、「自分のお金が増えたり減ったりしている」ことを実感するには、ちょうどいいスタート額だと僕は考えているからです。
これは、「オルカンなら必ず増える」という意味ではありません。
オルカンも株式へ投資する商品なので、大きく値下がりすることがあります。
STEP4|しばらく続けて、値動きに慣れる
積立設定ができたら、僕ならしばらくそのまま続けます。
毎日のように売ったり買ったりするのではなく、自分のお金が増えたり減ったりするのを経験する期間にします。
投資を始める前なら、「20%くらい下がっても長期間持つから大丈夫」と思えるかもしれません。
でも、100万円が80万円。300万円が240万円。1,000万円が800万円。
実際に自分のお金が減ったときに、同じ気持ちでいられるかは別の話です。
だから僕は、最初から大きなお金を入れるより、少額で「自分は値下がりしたときにどう感じる人なのか」を知ることが大切だと思っています。
実際の旧NISAも、評価額はずっと一直線ではない
ここで、我が家の実際の資産推移を見てみます。
これは、楽天証券で確認できる2024年1月以降の、旧NISAで保有している商品の資産推移です。
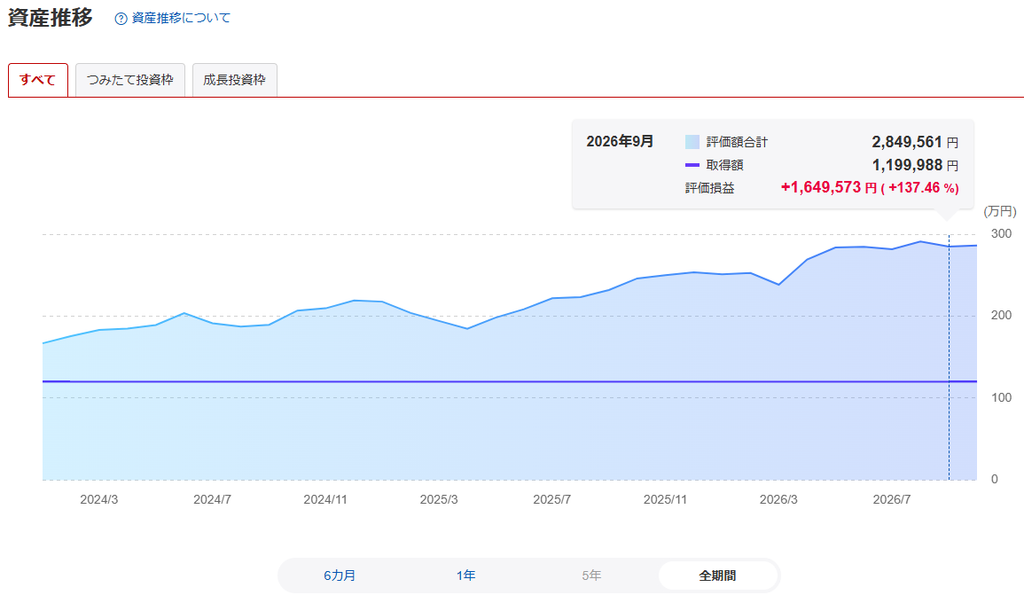
↑楽天証券の旧NISAで取得額約120万円に対して評価額が上下している2024年1月以降の資産推移グラフ
このグラフで見てほしいのは、紫色の取得額と青色の評価額です。
取得額とは、ざっくりいうと、僕が実際に投資した金額。
評価額とは、その商品が今いくらになっているか。
この口座では、取得額は約120万円のままほぼ変わっていません。
追加でどんどんお金を入れているわけではありません。
それでも、青色の評価額は上がったり下がったりしています。
つまり、新しくお金を追加しなくても、持っている商品の価格が動けば、自分の資産額も動くということです。
グラフ全体を見ると増えていますが、途中には何度も下がっている時期があります。
「長期間投資する=毎日少しずつ右肩上がり」ではありません。
上がることもあれば、下がることもあります。
この画像は、我が家の過去の運用実績です。
今後も同じように増えることを示すものではありません。
そして僕が、「まず少額で値動きを経験した方がいい」と思うのには、もう一つ理由があります。
100万円が30万円になって、初めて分かったこと
僕も最初から、「値下がりしても余裕で放置できる人」だったわけではありません。
株式への投資とは別に、以前から趣味で仮想通貨を持っています。
過去には、約100万円あった評価額が、一時約30万円まで下がったことがありました。
約70万円減っています。
そのときは、毎日のように仮想通貨のことばかり考えていました。
朝ごはんが喉を通らなかったり、嗚咽したり、夜も仮想通貨のことが頭から離れず、なかなか寝付けなかったり。本当に生きた心地がしないくらい不安な時期もありました。
その後は価格が回復しましたが、ここで言いたいのは、「持っていれば必ず戻る」という話ではありません。
長期間の投資では、値下がりしたときに慌てて売らず、続けることが大切です。
でも、頭では「下がっても大丈夫」と思っていても、実際に自分のお金が減ると、想像以上に不安になることがあります。
不安で途中で売ってしまうと、その後の値上がりを受けられないこともあります。
だからこそ、「自分はどれくらいの値下がりなら耐えられるのか」を知っておくことが大切です。
ただ、これは実際にやってみないとなかなか分かりません。
そこで僕は、初心者ほど最初から大きな金額を入れず、まずは月1,000円などの少額から始めて、値動きに慣れてみるのがいいと考えています。
少額なら、家計への影響を抑えながら、「自分はお金が減ったときにどう感じるのか」を知ることができます。
そのうえで、家計と自分の気持ちに無理のない範囲で、少しずつ投資額を考えていけばいいと思っています。
初心者が最初からやらなくてもいいこと
ここまで読むと、「もっと勉強しないと始めちゃダメなのでは?」と思うかもしれません。
もちろん、投資について学ぶことは大切です。
でも、最初から全部理解する必要はないと思っています。
| 最初からやらなくてもいいと思うこと | 理由 |
|---|---|
| NISAの細かい制度を全部暗記する | 必要になったときに調べればいい |
| 何十本も投資商品を比較する | まず1本で投資を経験できる |
| 毎日株価を見る | 長期間の投資なら毎日売買する必要はない |
| いきなり大きな金額を投資する | まず自分が値下がりをどう感じるか知る方が先 |
| 年間360万円の枠を急いで埋める | NISAは満額を早く埋める競争ではない |
僕自身、投資は、「全部理解してから始める」というより、「最低限理解して小さく始め、実際に経験しながら知識を増やしていく」でもいいと思っています。
2027年からは、0〜17歳もNISAのつみたて投資枠を利用できるようになります。2026年度の税制改正法で決まっており、0〜17歳の年間投資枠は60万円、非課税保有限度額は600万円です。
制度の最新情報は、金融庁の2026年度税制改正後のNISA拡充案内で確認しています。
我が家でも、2027年から始まるこどもNISAを利用する予定です。証券会社は子ども2人ともSBI証券に統一する方針にしました。
実際の口座開設で分かったことや手続きについては、別の記事で紹介していく予定です。
2027年から始まるこども向けNISAについて、我が家が利用する理由や考え方はこちらの記事で詳しくまとめています。▼
まとめ|NISA初心者なら、僕はこの4つから始める
最後に、もう一度だけまとめます。
たか流|NISA初心者の最初の4STEP
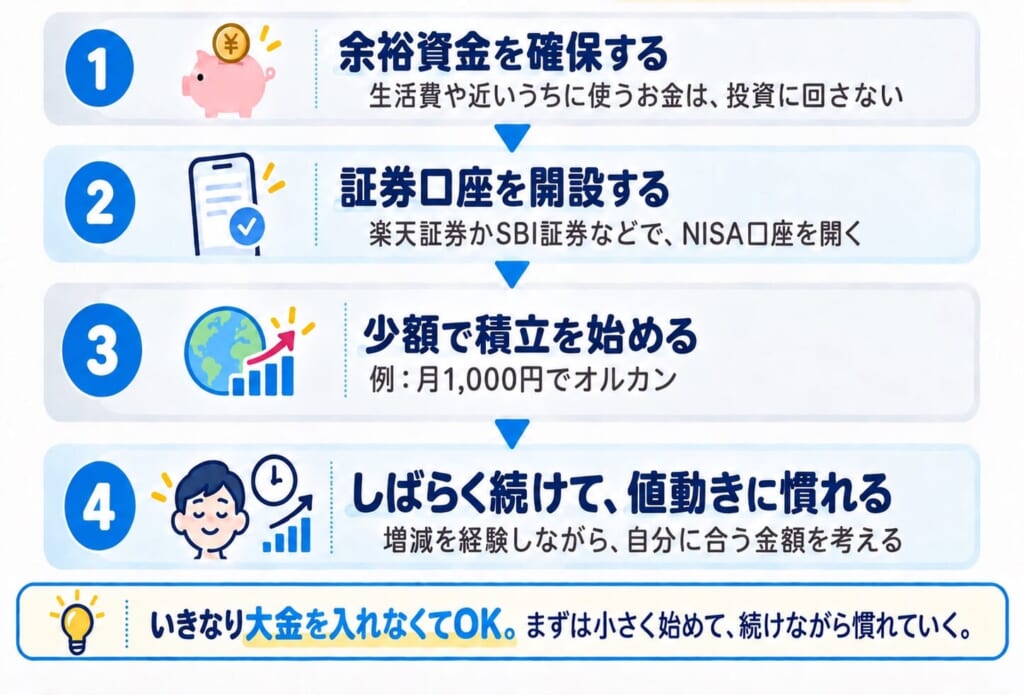
NISAについて最初に覚えておいてほしいのは、NISA=投資商品ではなく、投資で得た利益への税金が優遇される「箱」ということ。
そして、これから投資を始めるなら、「一番儲かる商品はどれ?」「NISA枠をどうやって全部使う?」より先に、「自分はいくらなら無理なく長期間で投資できる?」を考える方が大切だと思っています。
余裕資金を確保して、証券口座を作って、小さな金額で実際に投資してみる。
そして、自分のお金が増えたり減ったりするのを経験してみる。
僕は、それが投資初心者にとって一番分かりやすい最初の一歩だと思っています。