2027年から、0〜17歳でもNISAのつみたて投資枠を利用できるようになります。
いわゆる「こどもNISA」です。
我が家には子どもが2人いますが、現時点では長男・次男ともに年間60万円ずつ、こどもNISAを最大限利用する予定です。
ただ、「こどもNISAが始まるなら、とりあえず満額入れた方がいい」と考えているわけではありません。
我が家の場合は、
- 夫婦の新NISAも最終的に満額まで使う見込み
- 親NISA満額後も課税口座で運用を続ける予定
- 子どもがまだ小さく、運用できる時間が長い
- 将来の教育費として使う予定がある
という条件が重なっているため、こどもNISAの非課税枠も積極的に使いたいと考えています。
この記事では、制度の基本を最低限確認したうえで、なぜ我が家がこどもNISAを使うのか、親の新NISAとの優先順位をどう考えているのかをまとめます。
投資の正解は家庭ごとに違います。あくまで「我が家ではこう考えた」という一例として読んでもらえたらと思います。
こどもNISAはいつから?2027年1月スタート
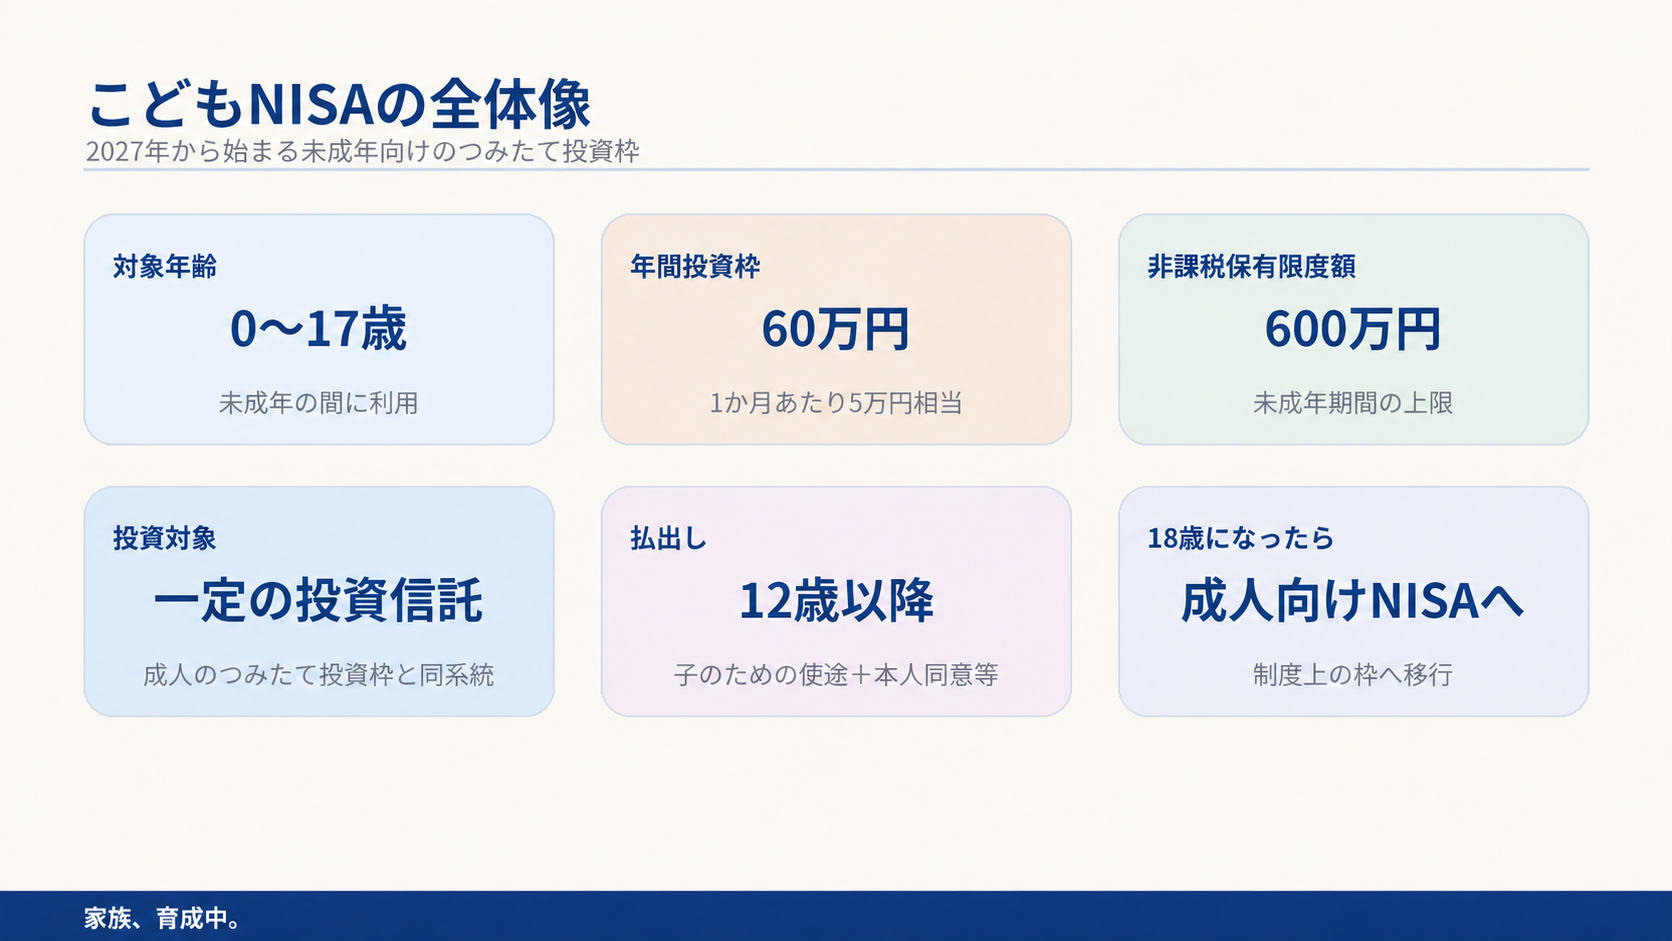
こどもNISAは、2027年1月から始まる0〜17歳向けのNISAつみたて投資枠です。
0〜17歳の間は、年間投資枠:60万円
非課税保有限度額:600万円となります。
対象商品は、長期の積立・分散投資に適した一定の投資信託です。
また、12歳以降は、資金の使い道が子どものためのものであり、子ども本人の同意を得るなど一定の要件を満たした場合に、親権者等による払出しが可能です。
18歳になると成人向けNISAへ自動的に移行します。制度の詳細は金融庁の資料で確認できます。
制度開始は2027年ですが、口座開設の受付は先に始まっています。
楽天証券では2026年10月1日から口座開設受付、SBI証券では同日から事前受付が始まりました。楽天証券の場合、2026年10〜12月に申し込んだ口座は、審査後2027年1月以降に開設されます。楽天証券の案内はこちら。
我が家も、このタイミングで子ども2人分の申込みを進める予定です。
我が家が考える|こどもNISAを使う2つのパターン
こどもNISAについて考えていて、我が家では大きく2つの使い方があると思いました。

パターン1|子どもの非課税枠を最大限活用したい
我が家はこちらです。
長男・次男ともに、年間60万円を使っていく予定です。
図の「開設候補者の条件」は、制度上の口座開設条件という意味ではありません。あくまで、我が家が「こどもNISAへ全力投資するなら、こういう家庭が候補になりやすそう」と考えている条件です。
我が家の場合、夫婦の新NISAも最終的には非課税保有限度額まで使い切る見込みです。
さらに、その後も資産形成を続けるなら、特定口座などの課税口座を利用することになります。
だったら、将来教育費として使う予定のお金の一部については、親NISAを埋め終わった後に課税口座で運用するよりも、使える期間が限られている子どもの非課税枠を先に活用したいと考えました。
また、子どもがまだ小さいことも大きいです。運用できる期間を長く取りやすいため、我が家ではこどもNISAを積極的に利用する方向です。
パターン2|金融教育として少額利用する
一方で、満額利用だけがこどもNISAの使い方ではないと思っています。
たとえば将来、子どもと一緒に、「少しだけ積み立ててみようか」「今年のお年玉の一部を投資してみようか」といった使い方もできます。
そして、ときどき子どもと一緒に子どものNISA口座を見る。
増えているときも減っているときも、「どうして増えたのかな?」「どうして減ったのかな?」と一緒に考える。
「どうやったら儲かるか」を教えたいわけではありません。
貯める・使う・投資するという選択肢があることや、お金の価値が動くことを、親子で少しずつ学ぶために利用できる素晴らしい制度だと思っています。
・子ども名義なので、自分事として考えやすい
・月100円から、少額で始められる
・株価・為替の変動や複利など、投資を実際に経験できる
・親子でお金について話すきっかけになる
我が家は親NISAへの入金の一部をこどもNISAへ回す
ここで一つ大事なのが、こどもNISAが始まるから、家計から年間120万円を追加で投資するわけではないということです。
現在、夫婦で新NISAへの入金を進めています。2024年は夫婦合計390万円、2025年は410万円。2026年は年間約420万円を予定しています。
2027年以降も家計全体では同じくらいの投資額を基本としつつ、親NISAへ入れていたお金の一部を長男・次男のこどもNISAへ振り替える考えです。

2027年からは長男60万円、次男60万円をこどもNISAへ。その分、親NISAへの年間入金額を調整します。
現時点のシミュレーションでは、たかの新NISAは2032年、りりは2034年に非課税保有限度額1,800万円へ到達。長男・次男は2036年にそれぞれ600万円へ到達する想定です。
もちろん、これは売却や投資額変更がない前提で作った現在の計画です。今後の家計状況によって変更する可能性はあります。
600万円を積み立てたら、18年後はいくらになる?
こどもNISAの非課税保有限度額は600万円です。
毎月5万円を10年間積み立てる
→ 元本600万円
→ その後8年間は追加投資せず保有
という条件でシミュレーションしてみました。

投資ケースは、年3%・5%・7%で一定の運用ができたと仮定した単純なシミュレーションです。
参考までに、過去10年の年率リターンは、オルカンの連動指数が約12%、S&P500が約13%です。
※過去実績であり、将来の利回りを保証するものではありません。
出典:MSCI ACWI・S&P 500
一方、預金との比較には、楽天銀行が2026年11月2日から適用する円普通預金金利年0.50%(税引前)を使い、利息への課税を考慮しています。楽天銀行の金利改定案内はこちら。
今回の条件では、年3%なら約888万円
年5%なら約1,157万円
年7%なら約1,513万円という試算になりました。
個人的に注目したのは、資産額だけでなく節税額です。
同じ利益を課税口座で得て売却した場合には税金がかかりますが、NISAでは運用益が非課税になります。
今回の単純比較では、年3%:約59万円
年5%:約113万円
年7%:約185万円の差になります。
600万円という枠だけを見るとそこまで大きく感じないかもしれませんが、運用期間が長くなり利益が増えるほど、非課税であることの恩恵も大きくなることが分かりました。
※節税額は、同じ利益を課税口座で得て最後に売却した場合の税率20.315%相当との単純比較です。実際には売却時期、損益通算、分配金、運用商品などによって変わります。
我が家はこどもNISAを教育費に使う予定
では、増えた資産を将来どうするのか。
我が家では、子どもが成人したときに600万円+運用益をそのまま渡す予定ではありません。
基本的には、12歳以降に必要になってくる塾代、高校教育費、大学教育費などへ使う予定です。
特に大学費用は大きな負担になる可能性があります。現在の公的統計をもとに、中学から大学までの教育費をざっくり比較するとこうなります。

中高公立+国立大学+下宿なら約801万円。
中高公立+私立大学+下宿なら約1,089万円。
高校・大学を私立にすると約1,264万円。
中高大すべて私立の場合は約1,570万円という概算です。
※教育費の概算は、文部科学省「子供の学習費調査」、私立大学の学生納付金調査、JASSO「学生生活調査」などの公的資料をもとにした概算です。
もちろん、我が家の子どもたちが大学へ行く頃には学費も物価も変わっているはずです。あくまで「今の水準ならどれくらい必要なのか」を知る目安として見ています。
先ほどの運用シミュレーションで、年5%のケースは約1,157万円。現在のデータで見ると、中高公立+私立大学+下宿の約1,089万円に近い金額になります。
将来この通りになるという意味ではありませんが、教育費の規模感と比較すると、こどもNISA600万円の枠は我が家にとってかなり大きいと感じます。
「18歳になったら全額プレゼント」はしない予定
これは完全に我が家の考えですが、子どもが18歳になったときに、まとまった資産をそのまま自由に使えるお金として渡すことには抵抗があります。
社会に出たこともない子どもに、突然1,000万円という大きなお金をそのまま渡してしまうと、自分でお金を稼ぐ大変さや、お金の大切さを十分に実感する前に大金を持つことになります。
その結果、お金に振り回されてしまう可能性もあると我が家では考えています。
だからこそ我が家では、自分自身でお金を稼ぎ、お金を管理し、自分が納得できるものにお金を使う経験や知識を身につけてほしいと思っています。
そのため、こどもNISAのお金は基本的に教育費として使う予定です。
実際に取り崩すときには、「このお金を大学費用として使わせて」と子ども本人とも話しながら使っていきたいと思っています。
12歳以降の払出しには、子どものための使途であることや本人同意など一定の要件があります。だからこそ、「親が積み立てたお金だから勝手に使う」という感覚ではなく、子どもの資産を子どものためにどう使うか、一緒に考える形にしたいです。
途中払出しや、教育費が必要になる前にどのタイミングで現金化するかといった出口戦略については、別記事で詳しくまとめる予定です。
親から子へ年間60万円入れるなら贈与税も確認しておく
もう一つ気になったのが、親から子どものNISA口座へ入れるお金の扱いです。
我が家では子ども1人につき年間60万円を入れる予定なので、親から子への贈与についても記録を残しておこうと考えています。
暦年課税では、1年間に贈与を受けた財産の合計額から110万円の基礎控除があります。国税庁の案内はこちら。
そのため我が家では、「600万円を10年間に分けて贈与する」と最初から契約するのではなく、毎年その年の贈与として判断し、贈与契約書などの記録を残す方向で考えています。
結果として毎年60万円を10年間入れれば600万円になりますが、最初から10年間分を約束する形にはしません。毎年の贈与と複数年の約束の扱いについては、国税庁のQ&Aも参考にしています。
 たか
もし将来、このあたりで税務上の確認を受けることがあれば、その経験もブログで共有したいと思います(笑)。
税金については家庭ごとの状況でも変わるため、この記事では一般的な制度の確認までとします。
こどもNISAを全家庭におすすめするわけではない
ここまで読むと、「じゃあ、こどもNISAは満額やった方がいいの?」と思うかもしれません。
でも、我が家はそうは考えていません。
たとえば、親のNISAにまだ十分な余力がある家庭、近いうちに使う現金が不足している家庭、生活防衛資金をこれから作る家庭、子どもの年齢が高く教育費までの時間が短い家庭では、優先順位は変わると思います。
我が家がこどもNISAへ年間60万円ずつ入れる予定なのは、親NISAも最終的に使い切る見込みがあり、その後も課税口座で運用するつもりで、なおかつ子どもがまだ小さいという条件があるからです。
一方で、金融教育が目的なら、年間60万円を入れなくてもいいと思っています。
「使う・使わない」だけではなく、何のためにこどもNISAを使うのかを決めることの方が大事だと感じています。
まとめ|我が家はこどもNISAを最大限活用する予定
2027年から始まるこどもNISA。
我が家では、長男・次男ともに年間60万円ずつ利用し、非課税保有限度額600万円を目指す予定です。
ただし、単純に「非課税だからお得」という理由だけではありません。
夫婦の新NISAも最終的には満額まで使う予定で、その後も投資を続けるつもりだからこそ、利用できる期間が限られている子どもの非課税枠を先に活用する価値があると考えました。
そして、そのお金は成人時にまとめて渡すのではなく、基本的には将来の教育費として使う予定です。
一方で、こどもNISAは満額利用だけが選択肢ではありません。
将来、子どもが大きくなったら、少額の投資を一緒に見ながら、「どうして増えたんだろう?」「どうして減ったんだろう?」と考える金融教育に使える素晴らしい制度だと思っています。
・子ども名義なので、自分事として考えやすい
・月100円から、少額で始められる
・株価・為替の変動や複利など、投資を実際に経験できる
・親子でお金について話すきっかけになる
我が家では、子ども2人のこどもNISAをSBI証券に統一する方針に決定し、これから実際に申し込む段階です。
証券会社を選ぶにあたっては、投資信託の保有コストや口座管理のしやすさなどを比較しました。
実際の申込手順や必要書類、手続きで困ったことについては、別の記事で詳しく紹介する予定です。
また、実際に申し込んでみると、必要書類や申込手順、管理画面の使いやすさなど、使ってみないと分からない違いも出てくると思います。
そのため、実際に口座開設した内容は、今後の記事で一次体験としてまとめていく予定です。
こどもNISAを考える前提となるNISAの仕組みや、初心者向けの基本はこちらの記事で解説しています。▼